Cuando un español consigue su primer trabajo en Australia, es habitual que en la nómina aparezca un concepto que no existe como tal en España: la superannuation. No es un impuesto, ni un descuento que reduce tu sueldo, sino un sistema de pensiones privado obligatorio que tu empleador debe pagarte por separado, además de tu salario. Entender cómo funciona la superannuation es importante no solo de cara al futuro, sino porque, si trabajas en Australia de forma temporal, es posible que recuperes parte de ese dinero al marcharte del país. En este artículo profundizamos en qué es la superannuation, cuánto debe aportar tu empleador, cómo elegir fondo, qué pasa con ese dinero si eres extranjero y te vas del país, y qué errores evitar durante el proceso.
Qué es exactamente la superannuation
La superannuation (conocida coloquialmente como «super») es el sistema de ahorro para la jubilación de Australia, creado para reducir la dependencia de la pensión pública financiada por el Estado. A diferencia del sistema español, donde las cotizaciones van a un fondo público común gestionado por la Seguridad Social, en Australia cada trabajador tiene su propia cuenta de superannuation, gestionada por un fondo privado (o público, según la elección), en la que se van acumulando aportaciones a lo largo de toda su vida laboral. Ese dinero se invierte (en acciones, bonos u otros activos, según el perfil de riesgo elegido) y, en teoría, no puede retirarse hasta alcanzar la edad de jubilación, salvo excepciones muy concretas, entre las que se encuentra precisamente el caso de los extranjeros que abandonan Australia de forma definitiva.
Cuánto debe aportar tu empleador
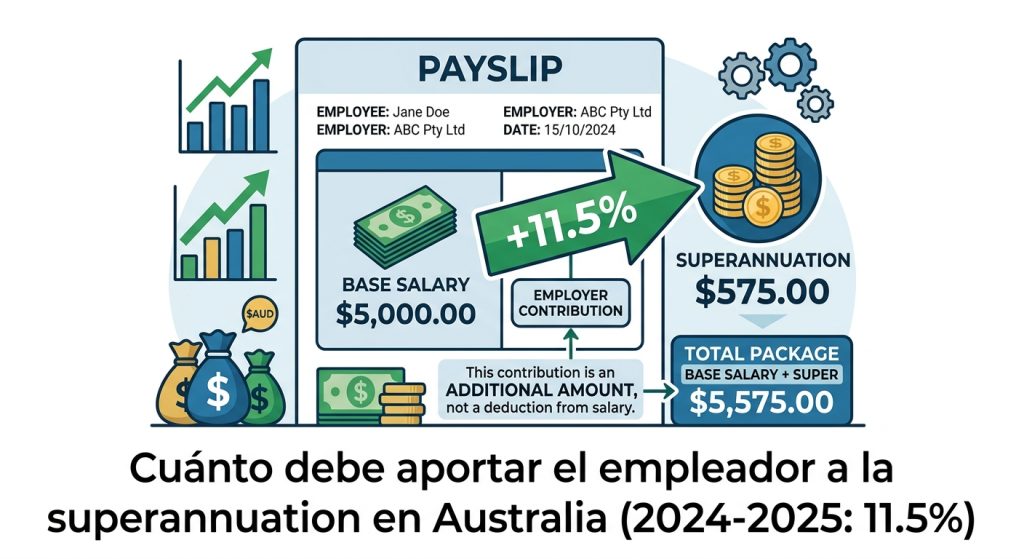
La contribución obligatoria que debe realizar cualquier empleador se llama Superannuation Guarantee (SG), y se calcula como un porcentaje de tu salario ordinario. Este porcentaje ha ido aumentando de forma progresiva en los últimos años como parte de una reforma gradual del sistema, y a fecha de esta guía se sitúa en torno al 11,5%, con previsión de seguir subiendo hasta estabilizarse en el 12% en los próximos ejercicios fiscales. Es importante entender que esta aportación es adicional a tu salario bruto, no se descuenta de él: si tu contrato indica un salario de 60.000 dólares australianos anuales, tu empleador debe ingresar además el porcentaje correspondiente de superannuation en tu cuenta, salvo que el contrato especifique explícitamente que el salario ya incluye la superannuation (una práctica que conviene revisar bien antes de firmar).
Cómo elegir un fondo de superannuation
Al empezar un nuevo trabajo, normalmente puedes elegir el fondo de superannuation al que quieres que tu empleador destine las aportaciones, o bien dejar que se ingresen en el fondo por defecto de la empresa. Existen fondos de gestión más conservadora y otros más orientados a rentabilidad, con distintas comisiones de gestión que pueden marcar una diferencia notable a largo plazo. Para trabajadores extranjeros con estancias temporales (como quienes tienen un visado Working Holiday), muchos expertos recomiendan simplemente mantener el fondo por defecto, ya que el impacto de elegir uno más sofisticado suele ser irrelevante si vas a recuperar el dinero antes de dos o tres años.
Un aspecto que muchos trabajadores temporales pasan por alto es que, si cambian de empleo varias veces durante su estancia, pueden acabar con el dinero repartido en distintos fondos de superannuation, cada uno con sus propias comisiones. Consolidar todas las cuentas en un único fondo, algo que puede hacerse fácilmente a través del portal myGov vinculado a la Australian Taxation Office (ATO), ayuda a evitar pagar comisiones duplicadas de forma innecesaria.
Qué pasa con tu superannuation si eres extranjero y te vas de Australia
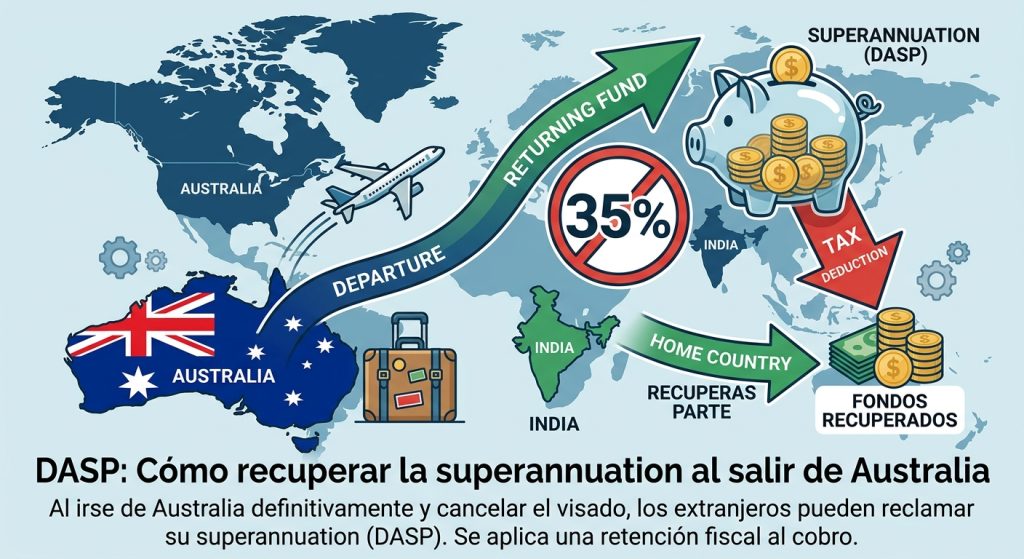
Aquí está uno de los puntos más relevantes para cualquier español que trabaje en Australia de forma temporal: si has estado en el país con un visado temporal (como el Working Holiday Visa o un visado de estudiante) y te marchas definitivamente, tienes derecho a solicitar el pago de tu superannuation acumulada mediante el llamado Departing Australia Superannuation Payment (DASP). Este trámite se realiza online, directamente a través de la web de la ATO, una vez que tu visado ha caducado y has abandonado el país.
Es importante saber que este dinero no se recupera libre de impuestos: Australia aplica una retención fiscal específica sobre el DASP, que para titulares de visados de tipo Working Holiday suele rondar el 65% del importe acumulado, un porcentaje considerablemente más alto que el aplicado a otros tipos de visado temporal, donde suele situarse en torno al 35%. Esta diferencia responde a una política deliberada del gobierno australiano para desincentivar el uso de la superannuation como un simple «ahorro adicional» por parte de trabajadores temporales, por lo que conviene tenerlo muy presente al calcular cuánto dinero recuperarás realmente al final de tu estancia.
Errores comunes relacionados con la superannuation
Uno de los errores más habituales es no comprobar si el empleador está realmente ingresando las aportaciones correspondientes, algo que puede verificarse fácilmente a través del portal myGov, donde se refleja el histórico de contribuciones recibidas por cada fondo. Otro error frecuente es dejar pasar mucho tiempo tras abandonar Australia antes de solicitar el DASP, ya que aunque no existe un plazo estricto, cuanto antes se solicite, antes se recupera el dinero, y además reduce el riesgo de que el fondo aplique comisiones de cuenta inactiva que reduzcan el importe acumulado. También es común no informarse de la retención fiscal aplicable antes de aceptar un trabajo, lo que puede generar sorpresas si se contaba con recuperar el cien por cien del dinero acumulado.
Conclusión
La superannuation es una de las particularidades más desconocidas del sistema laboral australiano para cualquier español que se plantee trabajar allí, incluso de forma temporal, y entender su funcionamiento desde el principio te permite planificar mejor tanto tu estancia como tus finanzas al regresar a España. Verificar que tu empleador cumple con la aportación obligatoria, mantener consolidadas tus cuentas y conocer de antemano la retención fiscal del DASP son los tres aspectos clave para sacarle el máximo partido a este sistema durante tu paso por Australia.
Aviso legal: Este artículo tiene fines meramente informativos y no constituye asesoramiento fiscal ni financiero. Los porcentajes de Superannuation Guarantee y de retención fiscal del DASP pueden cambiar según la normativa vigente en el momento de tu estancia. Recomendamos consultar siempre la información actualizada en la web oficial de la Australian Taxation Office (ato.gov.au) antes de tomar decisiones. Este sitio puede utilizar cookies y mostrar publicidad a través de Google AdSense.